La Cámara de Diputados aprobó la Ley de Economía Digital para Pagos Digitales y Electrónicos, una pieza que acompaña al Paquete Económico 2027 y cuyo propósito declarado es reducir de manera gradual el uso del efectivo. El objetivo es defendible: menos efectivo significa más trazabilidad, menos evasión y, en teoría, más inclusión financiera. Lo discutible es la ruta elegida y la distancia entre el diseño legal y la realidad del país.
El punto de mayor fricción es el mecanismo central. Según la iniciativa, una vez en vigor, Hacienda tendrá 15 días hábiles para definir los sectores estratégicos y actividades relevantes donde los pagos digitales podrán ser la única forma de pago. La ley no enumera esos sectores, sino que delega la decisión en la autoridad hacendaria. Se legisla, así, un marco cuyo alcance real se fijará por la vía administrativa. Las primeras referencias públicas apuntan a gasolineras y casetas de cobro, pero un listado ajeno al debate parlamentario resta certidumbre a quienes deberán adaptarse.
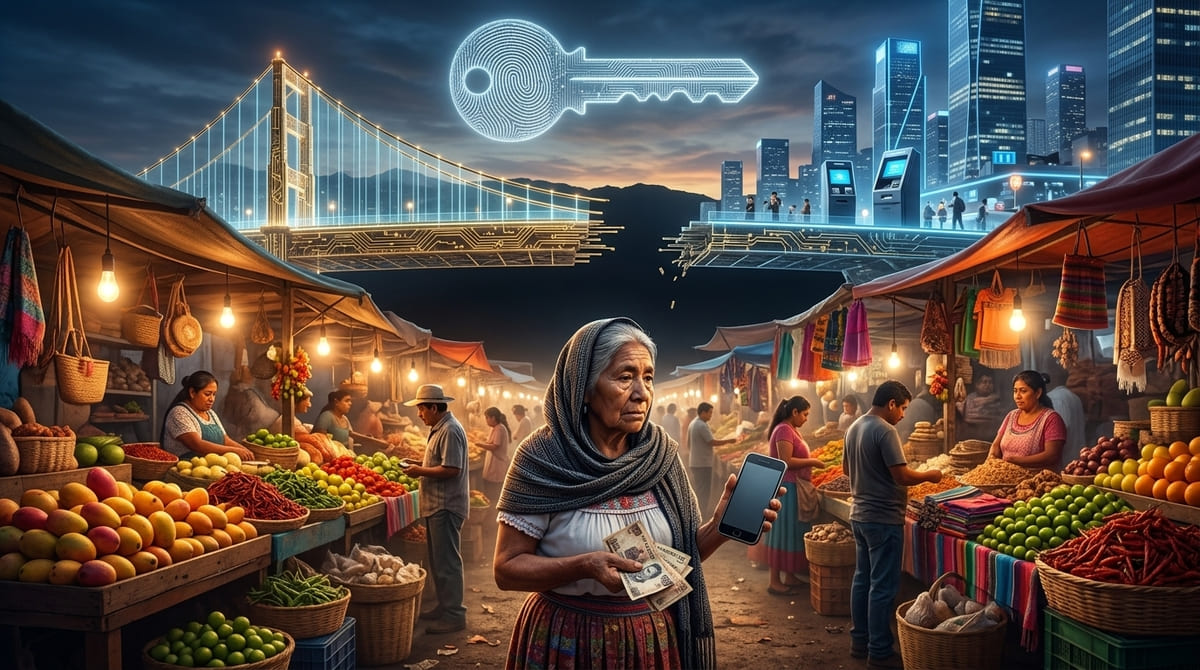
La segunda tensión es de infraestructura. El propio gobierno reconoce que el efectivo resiste: 85 por ciento de las transacciones menores a 500 pesos todavía se paga en efectivo. Esa cifra describe hábito, pero también necesidad. México no tiene conectividad uniforme: amplias zonas rurales, comunidades indígenas y periferias urbanas carecen de señal estable o de dispositivos adecuados. Exigir pago electrónico exclusivo donde la red falla equivale a trasladar al ciudadano el costo de una brecha que el Estado no ha cerrado. La ley prevé el efectivo o el cheque como recurso ante una contingencia, pero advierte que los sectores obligados no podrán invocarla de forma permanente o recurrente. Una contingencia que se vuelve rutina en ciertas regiones quedaría, por diseño, sin respaldo.
La tercera objeción es la economía informal, que ocupa a una porción mayoritaria de la población trabajadora y opera casi por completo con efectivo. Para el vendedor ambulante, la fondera o el jornalero, el efectivo es mecanismo de supervivencia y, muchas veces, de privacidad frente a una carga fiscal que no pueden absorber. Digitalizar sus cobros implica abrir cuentas, adoptar aplicaciones y quedar visibles ante el Servicio de Administración Tributaria. El objetivo recaudatorio es legítimo, pero la transición exige incentivos y acompañamiento, no solo obligaciones. Se anunció que la Secretaría de Economía podría explicar una estrategia para incorporar al sector informal, pero la estrategia llega después de la norma y no antes.
El cuarto frente es la identidad. La iniciativa reconoce la CURP Digital como mecanismo de confianza para la contratación digital de servicios financieros. Quienes cuestionan el modelo señalan que las aplicaciones de pago pueden exigir datos biométricos que la autoridad ya posee. Que el Estado cuente con esa información no equivale a que el ciudadano haya consentido su uso en el ámbito financiero. Conviene exigir salvaguardas claras sobre quién accede a esos datos, con qué fines y bajo qué controles, más aún cuando el propósito explícito de la ley es ampliar la visibilidad de las operaciones económicas.
Existe, además, un déficit de comunicación. Una reforma que modifica la forma en que millones de personas compran, venden y cobran debió explicarse con sencillez, antes de votarse. Las primeras presentaciones públicas, en conferencias matutinas y comparecencias ante comisiones, no sustituyen una campaña informativa dirigida al ciudadano común. La confusión alimenta rumores, como la idea de que el efectivo será prohibido, que los propios voceros oficiales han debido desmentir: no existe una prohibición general ni una desaparición inmediata.
Los defensores de la ley tienen argumentos que merecen atención. Aprovecha infraestructura que ya existe, como el Sistema de Pagos Electrónicos Interbancarios y CoDi, desarrollados por el Banco de México. Plantea pagos con CoDi sin comisiones y busca facilitar la apertura remota de cuentas. Un comerciante que cobra sin comisión y sin cargar efectivo gana en seguridad. Y es cierto que el efectivo facilita la evasión y la opacidad.
El dilema, entonces, no es entre modernidad y atraso, sino entre gradualismo real y obligación anticipada. Una política de inclusión financiera exitosa se construye con confianza, conectividad y beneficios tangibles. Una política que condiciona el acceso a bienes y servicios a un instrumento que no todos pueden usar corre el riesgo de excluir a quienes dice incluir. Al Congreso le corresponde ahora, con la discusión en el Senado, precisar los sectores, blindar los datos personales y garantizar alternativas donde la conexión no llega. Si no lo hace, la ley cumplirá su objetivo recaudatorio a costa de quienes menos margen tienen para adaptarse.